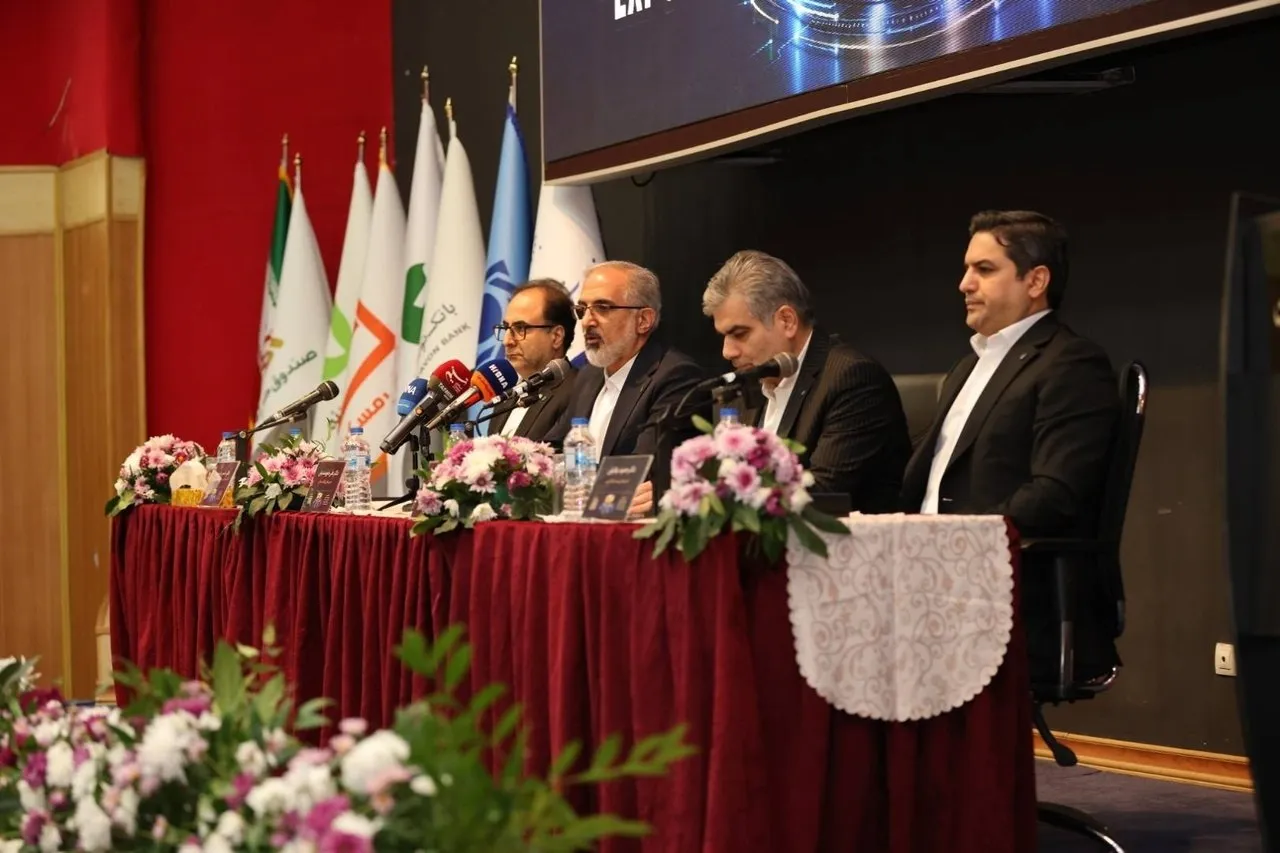
در نشست تخصصی "تأمین مالی خرد و توسعه اقتصادی" با حضور مدیران ارشد بانکهای مسکن، قرضالحسنه مهر ایران، پست بانک و توسعه تعاون، بر ضرورت گذار از مدل سنتیِ تسهیلاتمحور به سمت تأمین مالی توسعهمحور تأکید شد. در این پنل، مدیران بانکی بر این باور بودند که معیار موفقیت بانکها نباید صرفاً بر پایه حجم اعطای وام، بلکه باید بر اساس میزان پایداری درآمدی، اشتغالزایی و اثرگذاری بر زنجیره ارزش اقتصادی سنجیده شود.
در این نشست علی خورسندیان، مدیرعامل بانک مسکن، غلامرضا فتحعلی، مدیرعامل بانک قرض الحسنه مهر ایران، حمید بنائیان، مدیرعامل پست بانک ایران، حسن شریفی قائممقام مدیرعامل بانک توسعه تعاون، دیدگاهها و تجربههای خود را درباره تامین مالی خرد و توسعه اقتصادی، راهکارهای نوین تأمین مالی، لزوم گذار از روشهای سنتی به مدلهای توسعهمحور، نقش اعتبارسنجی هوشمند و همافزایی ارکان مالی کشور مورد بحث و بررسی قرار دادند.
حمید بنائیان، مدیرعامل پست بانک ایران، در پنل تخصصی تأمین مالی خرد و توسعه اقتصادی با اشاره به اهمیت رشد پایدار گفت: تأمین مالی، چه در سطح خرد و چه کلان، اگر جهتگیری صحیحی در زنجیره اقتصادی داشته باشد، بهعنوان یک محرک مفید عمل میکند؛ در غیر این صورت، میتواند به عاملی مخرب، تورمزا و آسیبزننده به اقتصاد تبدیل شود.
وی با اشاره به ماموریتهای اصلی پست بانک ایران افزود: این بانک بر اساس دو محور کلیدی شامل حمایت از بانکداری خرد با تمرکز بر روستاها و شهرهای زیر ۲۵ هزار نفر و کمک به توسعه فناوری اطلاعات و ارتباطات (پایه اقتصاد دیجیتال) فعالیت میکند. پست بانک با ایجاد شبکهای گسترده، توانسته است در تحقق شاخصهای شمولیت مالی و عدالت اقتصادی نقشآفرینی کند.
مدیرعامل پست بانک ایران با اشاره به فعالیت بیش از ۵،۵۰۰ باجه بانکی روستایی در دورافتادهترین نقاط کشور گفت: این مدل از بانکداری دسترسی قریب به ۸ میلیون خانوار روستایی و شهرهای کوچک را به نظام پولی و مالی تسهیل کرده است. بررسیها نشان میدهد پیش از این، شهروندان برای دسترسی به خدمات بانکی باید بهطور میانگین ۳۴ کیلومتر مسافت طی میکردند که با حضور پست بانک، این فاصله به حدود ۱۰ کیلومتر کاهش یافته و دستاوردهای چشمگیری در صرفهجویی سوخت و هزینههای استهلاک داشته است.
بنائیان در پایان سخنرانی خود با تأکید بر لزوم تغییر رویکرد این بانک در سال اخیر خاطرنشان کرد: پس از تکمیل زیرساختهای دسترسی فیزیکی و دیجیتال، اکنون به دنبال تغییر پارادایم در نظام بانکی هستیم. هدف اصلی ما در این مرحله، هدفمندسازی تخصیص منابع و فاصله گرفتن از روشهای سنتی است تا با هدایت منابع به سمت مزیتهای نسبی جغرافیایی، زمینه ایجاد مشاغل پایدار و جلوگیری از مهاجرت روستاییان فراهم شود.
غلامرضا فتحعلی، مدیرعامل بانک قرضالحسنه مهر ایران، در این پنل تخصصی با تبیین مفهوم توسعه اقتصادی، خاطرنشان کرد: توسعه تنها به معنای رشد اقتصادی نیست، بلکه هدف اصلی آن بهبود کیفیت زندگی، ارتقای سطح رفاه اجتماعی، کاهش فقر و اصلاح ساختارهای اقتصادی است. وی تأکید کرد که تأمین مالی خرد باید با تمرکز بر گروههای هدف شامل خانوارها، اصناف و جوانانی که قصد ورود به بازار کار و مشاغل خانگی را دارند، به سمت بهبود شاخصهایی نظیر درآمد سرانه و قدرت خرید حرکت کند.
مدیرعامل بانک قرضالحسنه مهر ایران، سه اولویت اصلی را برای دستیابی به یک نظام تأمین مالی اثربخش برشمرد:
۱. دسترسی عادلانه و فراگیر: اطمینان از اینکه منابع مالی بهدرستی در اختیار تمامی اقشار مردم قرار میگیرد.
۲. اعتباردهی مسئولانه و هوشمند: استفاده از فناوریهای نوین و هوش مصنوعی برای اعتبارسنجی دقیق، جهت جلوگیری از ورود منابع به حوزههای سوداگره و غیرمولد.
۳. پیوند با اقتصاد واقعی: سوق دادن جریان تأمین مالی به سمت کسبوکارهای واقعی و تقویت زیستبوم کارآفرینی.
فتحعلی در بخش دیگری از سخنان خود به بررسی چالشهای ساختاری اقتصاد کشور پرداخت و آنها را از این منظر تحلیل کرد:
* تورم و بیثباتی: بالا بودن نرخ تورم باعث شده است که تأمین مالی بهجای سرمایهگذاری در بخشهای مولد، به سمت بازارهای موازی و داراییهای غیردرآمدزا سوق یابد.
ضعف در اعتبارسنجی و شفافیت: نبود دادههای دقیق (دیتا) در سطح کشور، فرآیند اعتبارسنجی در بانکها و بیمهها را تضعیف کرده و منجر به افزایش مطالبات غیرجاری (NPL) شده است.
انحراف منابع و پدیده «کجمنشی»: وی با اشاره به انحراف منابع از مسیر اصلی به سمت فعالیتهای غیرمنتظره، از پدیده «کجمنشی» یاد کرد که باعث کاهش اثربخشی بازار پول و ایجاد فشار بر بانکها میشود.
بیاعتمادی به نهادهای مالی: عدم وجود ابزارهای متنوع در بازار سرمایه (مانند اوراق به پشتوانه دارایی) باعث شده است که مردم ترجیح دهند دارایی خود را به صورت طلا یا ارز نگهداری کنند تا از بیاعتمادی به نهادهای مالی و کاهش ارزش پول خود جلوگیری کنند.
حسن شریفی، قائممقام مدیرعامل بانک توسعه تعاون، در این پنل با اشاره به تجربیات جهانی در حوزه کسبوکارهای خرد گفت: کشورهای دنیا برای حل چالشهای این حوزه، راهکارهایی نظیر «اعتبارسنجی دادهمحور» (ثبت رفتار بانکی و غیربانکی مشتری برای رتبهبندی)، «تأمین مالی مبتنی بر جریان نقدی» (برای پوشش نوسانات درآمدی)، «تأمین مالی زنجیرهای» (اتصال کسبوکارها به بازار فروش و تأمینکنندگان)، استفاده از صندوقهای ضمانت، و توسعه پلتفرمهای دیجیتال برای کاهش هزینهها را به کار گرفتهاند.
شریفی با تشریح تجربیات عملی بانک توسعه تعاون گفت: پس از چالشهای پیشآمده برای کسبوکارهای پلتفرمی و اینترنتی، این بانک با همکاری صندوق نوآوری و شکوفایی و صندوقهای ضمانت، تفاهمنامهای امضا کرد تا بدون نیاز به اخذ وثائق سنگین از مشتریان، اصل و سود تسهیلات ضمانت شود. این مدل تأمین مالی سرمایه در گردش (که با مجموعههایی مانند اسنپپی و دیجیکالا اجرا شد) به کسبوکارها کمک کرد تا بدون تعدیل نیرو، به فعالیت خود ادامه داده و تأمینکنندگان خرد خود را نیز حفظ کنند.
وی در خصوص تسهیلات حمایتی تبصرهای (کمیته امداد، بهزیستی، مشاغل خانگی، بنیاد برکت و بنیاد علوی) افزود: طی سه سال گذشته حدود ۹ همت تسهیلات در این بخش پرداخت شده است. با استفاده از ظرفیت صندوقهای ضمانت این نهادها، چالش ضمانت وامگیرندگان حل شد و با وجود شرایط سخت اقتصادی، نرخ مطالبات غیرجاری (NPL) در این تسهیلات در بانک توسعه تعاون زیر ۳ درصد (حدود ۲.۷ درصد) باقی مانده است.
قائممقام بانک توسعه تعاون در پایان سخنرانی خود به طرح «اتصال» (ایدهپردازیشده در وزارت تعاون و بانک توسعه تعاون) اشاره کرد و توضیح داد که این طرح با هدف حل مشکلات بازار و اتصال مؤثر کسبوکارهای خرد به زنجیره اقتصاد کشور طراحی شده و نتایج مثبتی به همراه داشته است.
علی خورسندیان، مدیرعامل بانک مسکن، در نشست مذکور با تبیین تفاوتهای بنیادین میان مدلهای سنتی و نوین تأمین مالی، بر لزوم تغییر معیار سنجش عملکرد سیستم بانکی تأکید کرد. وی خاطرنشان کرد که در رویکردهای سنتی، عملکرد بانکها تنها بر اساس «تعداد و حجم تسهیلات اعطایی» ارزیابی میشود، اما در مدلهای توسعهمحور، معیار اصلی باید «نتایج اقتصادی» حاصل از این تسهیلات باشد.
وی در این راستا تصریح کرد: «هدف از تأمین مالی در مدل توسعهمحور، فراتر از صرفِ پرداخت وام است؛ ما باید بررسی کنیم که آیا این تسهیلات منجر به پایداری درآمدی در خانوارها و استمرار فعالیت در کسبوکارها شده است یا خیر. در واقع، خروجی نهایی تأمین مالی باید در قالب پایداری اقتصادی و توسعه اشتغال در جامعه تجلی یابد.»
خورسندیان با اشاره به چالشهای دسترسی به منابع مالی، بر مفهوم «عدالت مالی» تأکید کرد و افزود: «عدالت مالی یعنی فراهم کردن امکان دسترسی برابر به منابع مالی برای تمامی طبقات اجتماعی و مناطق جغرافیایی. امروزه با چالش عدم دسترسی به وثیقههای سنتی مواجه هستیم؛ واقعیت این است که افراد معتبری وجود دارند که فاقد وثیقه هستند و اگر بخواهیم صرفاً بر پایه روشهای سنتی عمل کنیم، این قشر از چرخه توسعه محروم خواهند شد. بنابراین، مهاجرت به سمت سیستمهای جایگزین و اعتبارسنجیهای هوشمند و دادهمحور که وثیقه را در اولویت اول قرار نمیدهند، یک ضرورت است.»
مدیرعامل بانک مسکن همچنین بر لزوم «همافزایی ارکان مالی» تأکید کرد و گفت: «ارکان مالی بهتنهایی قادر به ایجاد توسعه نیستند. تحقق توسعه مستلزم تعامل و همافزایی میان بانکها، بازار سرمایه، فینتکها، شرکتهای دانشبنیان و صندوقهای ضمانت است. این همکاری میتواند از طریق ابزارهای بازار سرمایه، توزیع ریسک و استفاده از سیستمهای هوشمند، مدلهای تأمین مالی را تکمیل و ریسک تسهیلات را کاهش دهد.»
وی در بخش پایانی سخنان خود، با نگاه تخصصی به حوزه فعالیت بانک مسکن، بر ضرورت حرکت به سمت «اقتصاد مسکن» تأکید کرد. خورسندیان تصریح نمود: «تأمین مالی در حوزه مسکن نباید تنها به خرید یا ساخت یک واحد محدود شود؛ بلکه باید با نگاهی زنجیرهای، کل زنجیره ارزش اقتصاد مسکن — از پیمانکاران و تأمینکنندگان مواد اولیه گرفته تا مصرفکنندگان نهایی — را تحت تأثیر قرار دهد تا این فرآیند به محرک اصلی توسعه و اشتغال تبدیل شود.»
در نهایت، شرکتکنندگان در این نشست بر این نکته اتفاقنظر داشتند که تحقق توسعه پایدار مستلزم ایجاد یک اکوسیستم مالی منسجم است؛ اکوسیستمی که در آن بانکها، بازار سرمایه، فینتکها و صندوقهای ضمانت در یک همافزایی استراتژیک، از طریق ابزارهای نوین اعتبارسنجی و حذف موانع سنتی مانند وثیقه، به سمت عدالت مالی و توانمندسازی واقعی کسبوکارها حرکت کنند.