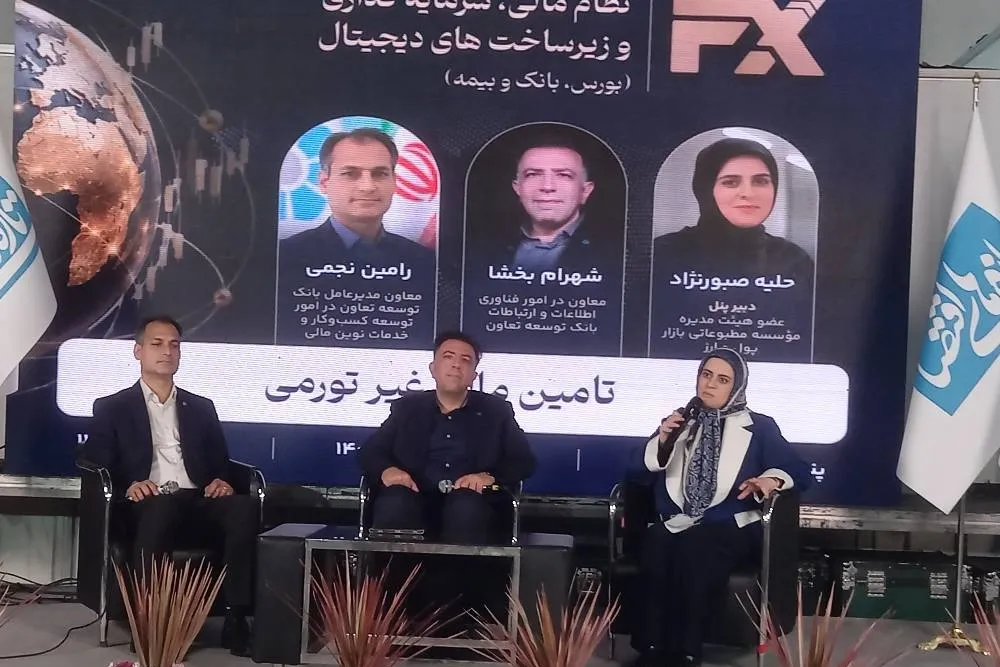
در این نشست که دبیری آن را حلیه صبورنژاد برعهده داشت، رامین نجمی، معاون توسعه کسب و کار و خدمات نوین مالی بانک توسعه تعاون و شهرام بخشا، معاون فناوری اطلاعات و ارتباطات بانک توسعه تعاون به ارائه دیدگاههای خود درباره موضوع یادشده پرداختند.
ابزارهای نوین تأمین مالی؛ حمایت از تولید و کنترل نقدینگیدر ابتدای این نشست شهرام بخشا، معاون فناوری اطلاعات و ارتباطات بانک توسعه تعاون با اشاره به شرایط اقتصادی کشور و افزایش نرخ تورم در یک سال اخیر، بر ضرورت توسعه ابزارهای نوین تأمین مالی و استفاده از روشهای غیرتورمی برای حمایت از بنگاههای تولیدی و تأمین نیازهای خانوارها تأکید کرد. وی گفت: در یک سال اخیر، بهویژه با توجه به شرایط اقتصادی کشور و تحولات ناشی از جنگ ۱۲ روزه، شاهد افزایش قابل توجه نرخ تورم بودهایم. از سوی دیگر، بانک مرکزی با هدف مدیریت تورم و کنترل رشد نقدینگی، مجموعهای از سیاستها را در دستور کار قرار داده است که از جمله آنها میتوان به مدیریت رشد نقدینگی، کنترل خلق پول و استفاده از ابزارهای سیاست پولی اشاره کرد.
ضرورت حمایت از بنگاههای تولیدی در کنار کنترل تورمبخشا با اشاره به نیاز بنگاههای اقتصادی به منابع مالی برای توسعه فعالیتها و افزایش ظرفیت تولید اظهار کرد: شرکتها و بنگاههای تولیدی برای توسعه خدمات، افزایش تولید و ایفای نقش مؤثرتر در رشد اقتصادی، نیازمند دسترسی به اعتبارات و منابع مالی هستند.
معاون فناوری اطلاعات و ارتباطات بانک توسعه تعاون ادامه داد: محدودیت در پرداخت تسهیلات بانکی، از یک سو میتواند روند تأمین مالی بنگاهها را با دشواری مواجه کند و از سوی دیگر، بر توسعه فعالیتهای اقتصادی و رشد تولید اثرگذار باشد. از این رو، نظام بانکی باید به دنبال راهکارهایی باشد که ضمن مدیریت نقدینگی و جلوگیری از آثار تورمی، امکان تأمین مالی بخش تولید را نیز فراهم کند.
توسعه ابزارهای نوین تأمین مالی در نظام بانکیمعاون فناوری اطلاعات و ارتباطات بانک توسعه تعاون با اشاره به گسترش ابزارهای جایگزین تسهیلات بانکی خاطرنشان کرد: از سال گذشته تاکنون، توجه نظام بانکی به برخی ابزارهای تأمین مالی که پیشتر کمتر مورد استفاده قرار میگرفتند، افزایش یافته است. در همین راستا، توسعه و بهکارگیری ابزارهای جدید و همچنین ترکیب ظرفیت ابزارهای موجود در دستور کار قرار گرفته تا بتوانند جایگزین مناسبی برای بخشی از تسهیلات نقدی بانکی باشند.
وی با اشاره به ابزارهایی همچون برات الکترونیکی و اوراق گام گفت: این ابزارها طی سال گذشته مورد توجه بیشتری در نظام بانکی قرار گرفتهاند و در کنار آنها، ابزارهای دیگری از جمله استیاف نیز در حال بررسی و توسعه هستند.
اعتبار خرید؛ راهکاری برای تأمین نیازهای خانوارهابخشا در ادامه با اشاره به کاهش قدرت خرید مردم و ضرورت تسهیل دسترسی خانوارها به کالاهای مورد نیاز بیان کرد: موضوع تأمین مالی صرفاً به بنگاههای اقتصادی محدود نمیشود و خانوارها نیز برای تأمین کالاها و مایحتاج ضروری خود به ابزارهای اعتباری نیاز دارند.
وی افزود: با توجه به کاهش قدرت خرید مردم، استفاده از ابزارهای اعتباری میتواند به تسهیل فرآیند خرید و تأمین کالاهای مورد نیاز خانوارها کمک کند. در این زمینه، ابزارهایی مانند اعتبار خرید یا BNPL میتوانند بهعنوان یکی از راهکارهای جایگزین مطرح شوند.
بخشا با اشاره به نقش نظام بانکی در توسعه این خدمات تصریح کرد: بانکها میتوانند بهصورت مستقیم یا از طریق همکاری با واسطهها و پلتفرمهای ارائهدهنده خدمات اعتباری، زمینه دسترسی مشتریان به این نوع خدمات را فراهم کنند و امکان خرید اعتباری را برای مصرفکنندگان توسعه دهند.
تأمین مالی غیرتورمی؛ ضرورت پیوند ابزارهای بانکی و اعتباریمعاون فناوری اطلاعات و ارتباطات بانک توسعه تعاون در پایان با تأکید بر اهمیت تأمین مالی غیرتورمی، به موضوع آثار اعتباری ابزارهای خرید اقساطی و BNPL نیز اشاره کرد؛ موضوعی که بررسی دقیق آن برای ارزیابی نقش این ابزارها در مدیریت نقدینگی و کنترل آثار تورمی ضروری است.
در ادامه این نشست رامین نجمی، معاون توسعه کسب و کار و خدمات نوین مالی بانک توسعه تعاون با بیان اینکه تورم پدیدهای چندوجهی است و نمیتوان آن را صرفاً با چند ابزار محدود کنترل کرد، گفت: یکی از مهمترین ابعاد تأثیرگذار بر تورم، حجم نقدینگی موجود در کشور و روند فزاینده رشد آن است.
وی افزود: افزایش حجم نقدینگی دلایل متعددی دارد که از جمله آنها میتوان به نرخ سود سپردههای بانکی اشاره کرد. در برخی موارد، شبکه بانکی خلاف تأکیدات نهاد ناظر و بانک مرکزی، ضوابط مربوط به نرخ سود را رعایت نمیکند و همین مسئله میتواند به افزایش حجم نقدینگی منجر شود.
معاون توسعه کسب و کار و خدمات نوین مالی بانک توسعه تعاون با اشاره به اهمیت سرعت گردش پول در تشدید تورم اظهار کرد: علاوه بر حجم نقدینگی، سرعت گردش پول نیز یکی از مؤلفههای مهم در تحلیل تورم است و باید ابزارهایی در اختیار سیاستگذار باشد که بتواند از طریق آنها سرعت گردش پول را مدیریت و کنترل کند.
نجمی با تأکید بر اینکه سیاستهای تأمین مالی باید با در نظر گرفتن آثار آن بر تولید و نقدینگی طراحی شوند، تصریح کرد: تأمین مالی از دو جنبه قابل بررسی است؛ از یک سو، کاهش تأمین مالی میتواند به افت سطح تولید منجر شود. کاهش تولید نیز به معنای کاهش عرضه در اقتصاد است که در صورت تداوم، میتواند زمینهساز افزایش قیمتها و تورم شود.
وی ادامه داد: از سوی دیگر، افزایش تأمین مالی نیز اگر بدون توجه به ظرفیت تولید و شرایط اقتصادی انجام شود، میتواند به رشد حجم نقدینگی و افزایش فشارهای تورمی منجر شود. بنابراین، سیاستگذار باید به دنبال نقطه تعادلی باشد که ضمن تأمین منابع مورد نیاز بخش تولید، از رشد بیرویه نقدینگی نیز جلوگیری کند.
نجمی با اشاره به ابزارهای متنوع سیاستگذار پولی و مالی برای مدیریت نقدینگی گفت: در شبکه بانکی، ابزارهای تأمین مالی را میتوان به دو دسته کلی ابزارهای مبتنی بر نقد و ابزارهای تعهدی یا اصطلاحاً ابزارهای زیرخط تقسیم کرد.
وی افزود: ابزارهایی مانند ضمانتنامههای بانکی، اعتبارات اسنادی (LC)، اوراق گام و برات از جمله ابزارهای تعهدی هستند که در صورت استفاده صحیح، میتوانند بدون نیاز به پرداخت مستقیم منابع نقدی در ابتدای فرایند تأمین مالی، نیاز بنگاههای اقتصادی به منابع مالی را پوشش دهند.
معاون توسعه کسب و کار و خدمات نوین مالی بانک توسعه تعاون با تأکید بر اینکه توسعه این ابزارها میتواند به مدیریت نقدینگی شبکه بانکی کمک کند، اظهار کرد: این ابزارها در اصل با هدف کاهش نیاز به تأمین مالی نقدی و کنترل آثار نقدینگی ناشی از تسهیلاتدهی توسعه پیدا کردهاند و سیاستگذار پولی و مالی کشور نیز در حال حرکت به سمت گسترش استفاده از این ظرفیتهاست.
وی با اشاره به آمارهای منتشرشده درباره رشد استفاده از ابزارهای تعهدی در کشور گفت: در برخی گزارشها اعلام میشود که حجم استفاده از این ابزارها نسبت به سال گذشته حدود ۱۰ برابر افزایش یافته است؛ اما باید بررسی کرد که آیا این رشد آماری واقعاً به معنای افزایش استفاده مؤثر از ابزارهای تعهدی در تأمین مالی کشور و کاهش وابستگی به منابع نقدی بوده است؟
نجمی افزود: واقعیت این است که بخشی از این ابزارهای غیرنقدی و تعهدی، در فرایند گردش و مبادلات اقتصادی مجدداً به منابع نقدی و نقدینگی شبکه بانکی وابسته میشوند. در نتیجه، آثار مورد انتظار از توسعه این ابزارها در زمینه کنترل نقدینگی، هنوز بهطور کامل محقق نشده است.
وی تأکید کرد: صرف افزایش حجم استفاده از ابزارهای تعهدی نمیتواند نشاندهنده موفقیت سیاست کنترل نقدینگی باشد؛ بلکه باید بررسی شود این ابزارها تا چه اندازه توانستهاند جایگزین تأمین مالی نقدی شوند و وابستگی بنگاههای اقتصادی به منابع نقدی را کاهش دهند.
معاون توسعه کسب و کار و خدمات نوین مالی بانک توسعه تعاون در ادامه با اشاره به عملکرد بانک توسعه تعاون اظهار کرد: این بانک اگرچه ممکن است در نگاه نخست یکی از بانکهای متوسط کشور به شمار برود، اما در عمل بانکی چابک و چالاک است که در جامعه هدف خود خدمات قابل توجهی ارائه میکند.
وی افزود: هرچند ممکن است عموم جامعه شناخت کافی از ظرفیتها و خدمات بانک توسعه تعاون نداشته باشند، اما محصولات و خدمات جدید این بانک میتواند به افزایش شناخت عمومی و معرفی بهتر توانمندیهای آن کمک کند.
وی با تأکید بر سابقه این بانک در توسعه ابزارهای نوین تأمین مالی تصریح کرد: پیش از آنکه سیاستگذار پولی به جمعبندی نهایی درباره ضرورت استفاده از ابزارهای تعهدی برسد، بانک توسعه تعاون موضوع توسعه این ابزارها را در قالب پیشنهادهایی به بانک مرکزی مطرح کرده بود.
نجمی در پایان خاطرنشان کرد: توسعه ابزارهای تعهدی و استفاده صحیح از ظرفیت آنها میتواند ضمن پاسخگویی به نیازهای تأمین مالی بخش تولید، به کاهش اتکا به منابع نقدی و مدیریت بهتر نقدینگی در شبکه بانکی کمک کند؛ البته تحقق این هدف مستلزم آن است که این ابزارها در عمل نیزکارکرد تعهدی خود را حفظ کنند و به مسیرهای جدیدی برای خلق نقدینگی تبدیل نشوند.