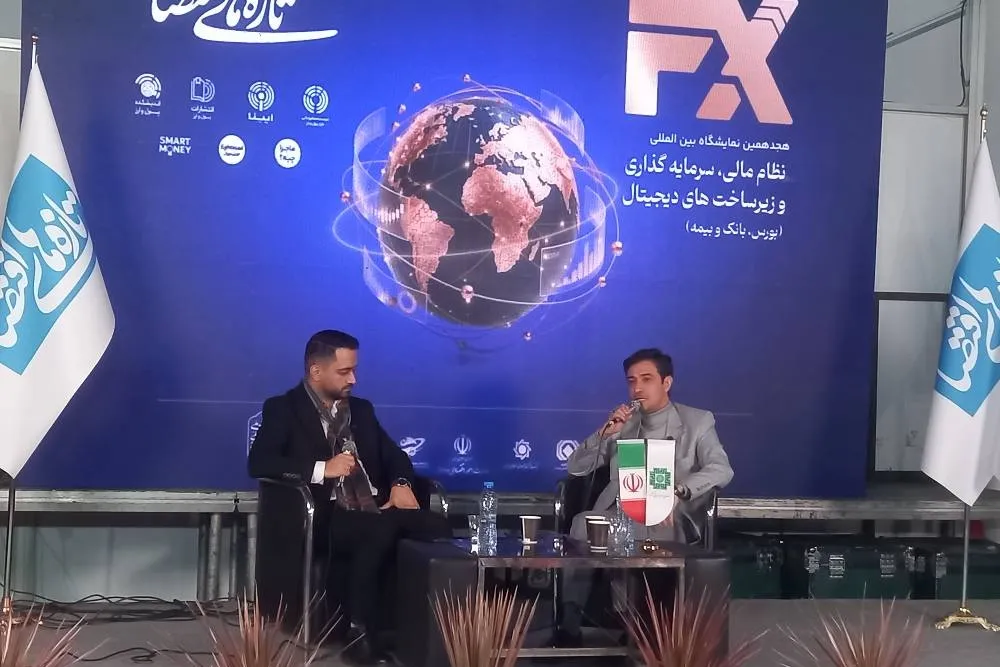
نشست تخصصی تشکیل برنامههای الکترونیکیسازی روندهای مالیاتی در حاشیه هجدهمین نمایشگاه نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال با حضور محمد نوری، مدیرکل دفتر توسعه خوداظهاری و تمکین داوطلبانه سازمان امور مالیاتی کشور برگزار شد. مدیرکل دفتر توسعه خوداظهاری و تمکین داوطلبانه سازمان امور مالیاتی کشور در این نشست با اشاره به تغییر رویکرد نظام مالیاتی در سالهای اخیر، گفت: سازمان امور مالیاتی تلاش میکند با بهرهگیری از دادهها و فناوریهای نوین، شرایطی را فراهم کند که فرآیند محاسبه و وصول مالیات با حداقل تنش و اصطکاک میان مؤدیان و نظام مالیاتی انجام شود.
وی افزود: در سالهای گذشته، استفاده از دادهها و فناوریهای نوین عمدتاً با هدف بهبود فرآیند رسیدگیهای مالیاتی و افزایش کیفیت مواجهه با مؤدیان صورت میگرفت، اما اکنون رویکرد نظام مالیاتی به سمت پیشگیری و مداخله پیشینی تغییر کرده است.
این مقام مالیاتی با تاکید بر ضرورت کاهش رسیدگیهای پسینی اظهار کرد: هدف این است که به جای آنکه پس از گذشت یک یا دو سال از انجام فعالیت اقتصادی مؤدی، مواردی مانند عدم انجام تکالیف قانونی، انجام اقدامات خلاف قانون یا استفاده نادرست از معافیتهای مالیاتی شناسایی شود، با استفاده از ابزارهای فناورانه و دادهمحور، زمینه بروز چنین تخلفاتی از ابتدا کاهش یابد.
باید اظهارات خلاف واقع بیصرفه شودنوری ادامه داد: به بیان ساده، اگر در گذشته این تصور وجود داشت که نظام مالیاتی ابتدا باید اجازه انجام فعالیت را بدهد و سپس با بررسی عملکرد مؤدی به دنبال شناسایی تخلفات و مچگیری باشد، اکنون تلاش میشود با استفاده از دادهها و فناوریهای نوین، فرآیند خوداظهاری بهگونهای طراحی شود که اساساً امکان ارائه اظهار خلاف واقع به حداقل برسد یا انجام آن برای مؤدی صرفه اقتصادی نداشته باشد.
وی با اشاره به اینکه این رویکرد در بخشهای مختلف نظام مالیاتی، بهویژه در حوزه خوداظهاری و پیش از مرحله انطباقسنجی، دنبال میشود، تصریح کرد: مجموعه تغییرات و اصلاحات در حال انجام با این هدف صورت میگیرد که کیفیت انجام تکالیف قانونی افزایش یابد و نیاز به رسیدگیهای پسینی و مواجهه با موارد اظهار خلاف واقع کاهش پیدا کند.
مدیرکل دفتر توسعه خوداظهاری و تمکین داوطلبانه سازمان امور مالیاتی کشور، جایگزینی صورتحسابهای کاغذی با صورتحسابهای الکترونیکی را یکی از مهمترین جلوههای تحقق این رویکرد دانست و گفت: در نظام مالیات بر ارزش افزوده، سال گذشته نقطه عطف مهمی رقم خورد؛ بهطوریکه از اول دیماه سال گذشته، صورتحسابهای کاغذی در نظام مالیات بر ارزش افزوده فاقد اعتبار شدند.
وی افزود: بر این اساس، مؤدیانی که قصد بهرهمندی از اعتبار مالیاتی را دارند، باید صورتحساب الکترونیکی دریافت کنند و اطلاعات مربوط به آن نیز در سامانه مربوطه ثبت شده باشد تا امکان استفاده از اعتبار مالیاتی برای آنها فراهم شود.
در بخش دیگر این نشست نوری با اشاره به نقش صورتحسابهای الکترونیکی در مقابله با فرار مالیاتی و شناسایی شرکتهای صوری، گفت: استفاده از صورتحسابهای صوری یکی از روشهای مورد استفاده برای فرار مالیاتی است که با توسعه و فراگیری سامانه صورتحسابهای الکترونیکی، امکان شناسایی و مقابله با این پدیده با سرعت و دقت بیشتری فراهم شده است.
وی افزود: در سالهای گذشته و طی فرآیند رصد و پایش صورتحسابهای الکترونیکی، حدود چهار هزار شرکت صوری شناسایی شدند که سازمان امور مالیاتی اقدامات لازم را برای مواجهه با آنها انجام داد. با این حال، پس از فراگیر شدن استفاده از صورتحسابهای الکترونیکی، حدود ۱۵ هزار شرکت صوری جدید نیز شناسایی شدند که برخورد با آنها در دستور کار قرار گرفت. این مقام مالیاتی با اشاره به آثار بازدارنده این اقدام تصریح کرد: با شناسایی شرکتهای صوری و غیرفعالسازی آنها، امکان صدور صورتحساب برای این شرکتها از بین میرود و به این ترتیب، هزینه و ریسک استفاده از چنین شرکتهایی برای صدور صورتحسابهای غیرواقعی بهشدت افزایش مییابد. در واقع، با غیرفعال شدن این شرکتها، صدور صورتحساب از سوی آنها عملاً موضوعیت خود را از دست میدهد. نوری با تأکید بر اهمیت پیشگیری از تخلفات مالیاتی پیش از وقوع، اظهار کرد: یکی از دستاوردهای مهم توسعه صورتحسابهای الکترونیکی، علاوه بر جلوگیری از فعالیت شرکتهای صوری، افزایش چشمگیر سرعت شناسایی این شرکتهاست. وی ادامه داد: در گذشته، به دلیل طولانی بودن چرخه رسیدگیهای مالیاتی که گاهی بیش از یک سال به طول میانجامید، شناسایی شرکتهای صوری با تأخیر قابلتوجهی انجام میشد. به این معنا که از زمان تأسیس یک شرکت و آغاز فعالیت آن تا زمان شناسایی تخلف و قرار گرفتن نام آن در فهرست شرکتهای صوری و غیرمجاز، ممکن بود بیش از یک سال و حتی چند سال زمان سپری شود. مدیرکل دفتر توسعه خوداظهاری و تمکین داوطلبانه سازمان امور مالیاتی کشور با اشاره به نقش کیفیت دادههای حاصل از صورتحسابهای الکترونیکی در تسریع فرآیند شناسایی گفت: اکنون با دسترسی سازمان امور مالیاتی به دادههای دقیقتر و بهروزتر، فاصله زمانی میان تأسیس و آغاز فعالیت یک شرکت تا زمان شناسایی آن در برخی موارد به کمتر از سه ماه کاهش یافته است. نوری خاطرنشان کرد: الگوریتمهای طراحیشده از سوی همکاران سازمان امور مالیاتی، بهویژه در حوزه محاسبه و مدیریت ریسک، این امکان را فراهم کرده است که شرکتهای صوری در مدتزمان بسیار کوتاهتری نسبت به گذشته شناسایی شوند و اقدامات لازم برای جلوگیری از ادامه فعالیت آنها صورت گیرد.