اما اگر پرداخت کامل حق بیمه فشار مالی ایجاد میکند، خرید اقساطی راهی برای تقسیم هزینه در چند مرحله است. برای انتخاب بهتر، باید مجموع مبلغ پرداختی، شرایط اقساط و زمان صدور بیمهنامه را در کنار هم بررسی کنید.
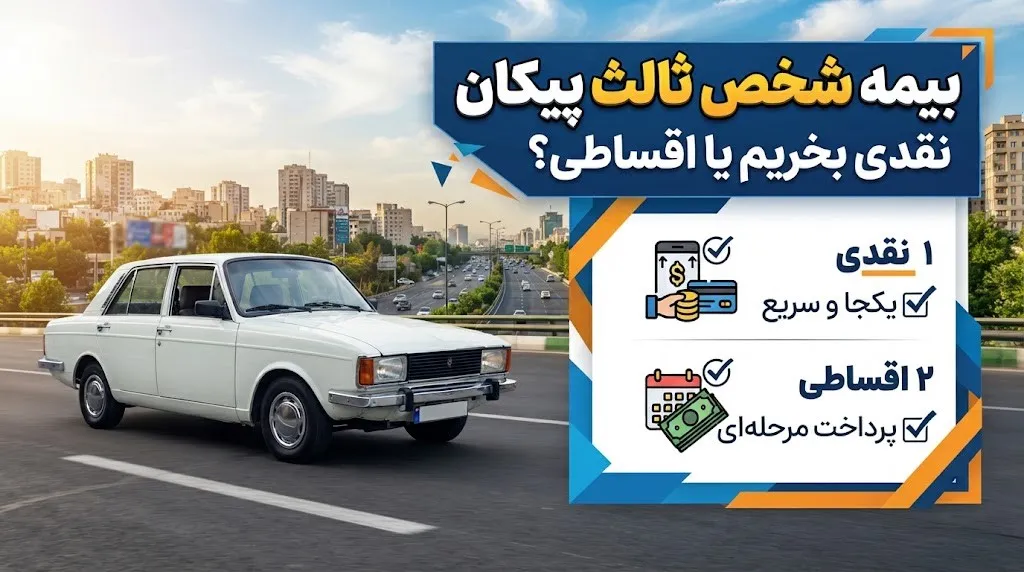
هر دو روش امکان تهیه بیمه شخص ثالث را فراهم میکنند، اما از نظر نحوه پرداخت و تأثیر بر بودجه تفاوت دارند. خرید نقدی به پرداخت کل مبلغ در زمان خرید نیاز دارد؛ درحالیکه در روش اقساطی، بخشی از هزینه ابتدا پرداخت میشود و باقی مبلغ طبق برنامه مشخصی تسویه خواهد شد.
|
معیار مقایسه |
خرید نقدی |
خرید اقساطی |
|
مبلغ پرداخت اولیه |
کل حق بیمه |
صفر یا بخشی از حق بیمه |
|
تعهد مالی در ماههای آینده |
ندارد |
دارد |
|
فشار بر نقدینگی فعلی |
بیشتر |
کمتر |
|
هزینه نهایی |
وابسته به قیمت نقدی و تخفیفهای احتمالی معمولاً ارزانتر |
وابسته به مجموع اقساط و مبلغ پیش پرداخت |
|
مناسب برای |
افرادی با بودجه کافی و علاقهمند به خرید ارزانتر |
افراد علاقهمند به حفظ نقدینگی |
بنابراین، نمیتوان گفت خرید نقدی همیشه ارزانتر است یا خرید اقساطی در همه شرایط انتخاب بهتری محسوب میشود. تصمیم درست به اختلاف هزینه دو روش و توان پرداخت خریدار بستگی دارد.
اگر نمیخواهید هزینه بیمه شخص ثالث پیکان را یکجا پرداخت کنید، میتوانید شرایط خرید اقساطی را در بیمهداتکام بررسی کنید. این سامانه امکان خرید بیمه شخص ثالث با اقساط ۱۲ ماهه را نیز ارائه میدهد؛ البته تعداد اقساط و شرایط پرداخت به طرح و شرکت بیمه انتخابی بستگی دارد.
برای خرید اقساطی بیمه شخص ثالث پیکان، مراحل زیر را دنبال کنید:
۱. ورود به صفحه بیمه شخص ثالث پیکان: مشخصات خودرو را وارد کنید تا استعلام قیمت انجام شود.
۲. بررسی پیشنهادهای بیمهای: پس از نمایش لیست شرکتهای بیمه، گزینههایی با امکان خرید اقساطی را بررسی کنید. تعداد اقساط و شرایط هر پرداخت طرح را با دقت بخوانید.
۳. انتخاب طرح اقساطی: در صورت نمایش طرحهای اقساطی برای بیمهنامه موردنظر، شرایط پرداخت آن را بررسی کنید. پیش از انتخاب شرکت بیمه، به مبلغ پرداخت اولیه، زمان شروع اقساط و هزینههای احتمالی توجه داشته باشید.
۴. تکمیل اطلاعات و پرداخت: اطلاعات درخواستی را ثبت کنید، شرایط نهایی قرارداد را بخوانید و پس از تأیید، مراحل پرداخت و صدور بیمهنامه را تکمیل کنید.
پیش از نهایی کردن خرید، مطمئن شوید که مبلغ و تعداد اقساط، شرایط ضمانت و زمان صدور بیمهنامه مشخص است. همچنین توجه داشته باشید که امکان خرید ۱۲ قسطه لزوماً برای تمام شرکتهای بیمه و همه پیشنهادهای نمایشدادهشده یکسان نیست؛ بنابراین، شرایط طرحی را که واقعاً برای خودروی شما ارائه میشود، مبنای تصمیم قرار دهید.
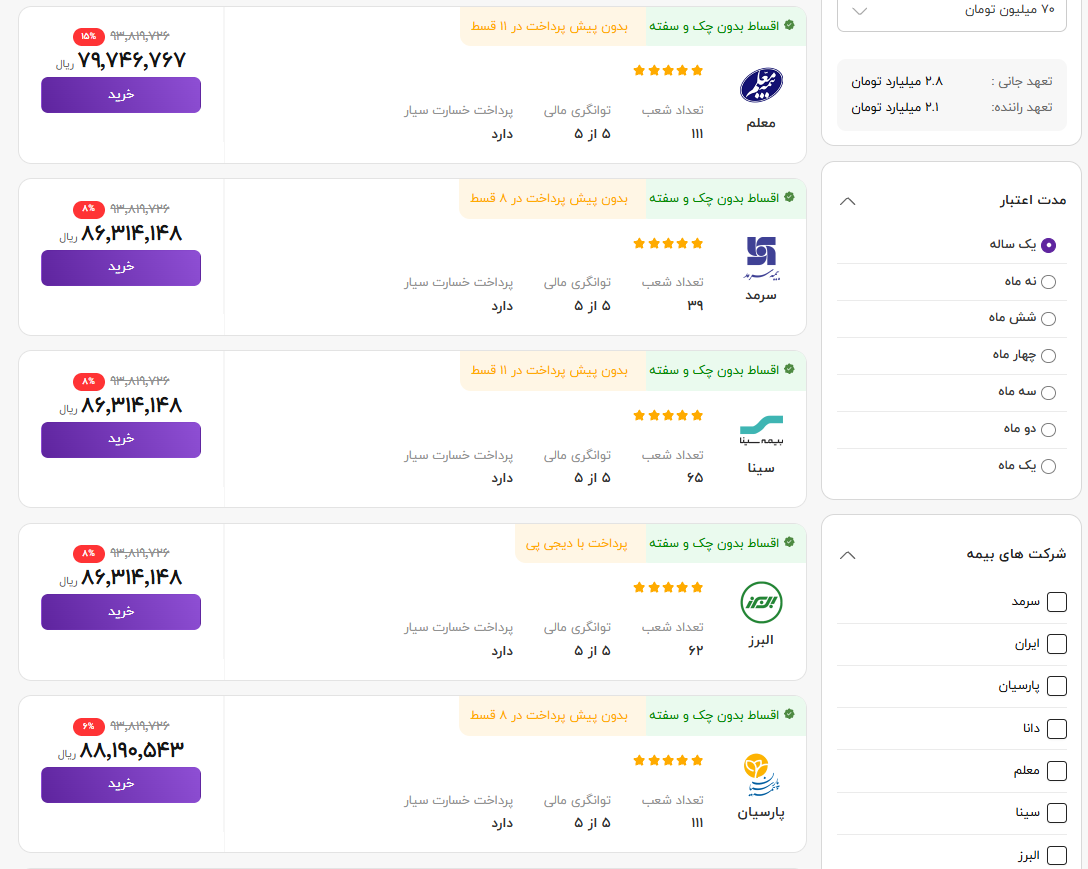
برای مقایسه دقیق، ابتدا باید قیمت نقدی و شرایط اقساطی یک بیمهنامه با پوششها و مشخصات یکسان را بررسی کنید. بعد از مشخص شدن قیمت نقدی، مجموع هزینههای خرید اقساطی را محاسبه کنید. این مبلغ از جمع پیشپرداخت، تمام اقساط و هر هزینه اضافی اعلامشده به دست میآید.
برای مثال در تصویر بالا، قیمت نقدی بیمه شخص ثالث پارسیان برای پیکان معادل 8 میلیون و 630 هزار تومان است. این عدد برای خرید قسطی 9 میلیون و 380 هزار تومان است. در نتیجه اختلاف خرید نقدی با اقساط 8 ماهه، 750 هزار تومان است. حال باید ببینید که پرداخت در 8 قسط برای شما به صرفهتر است یا 750 هزار تومان قیمت کمتر در خرید نقدی.
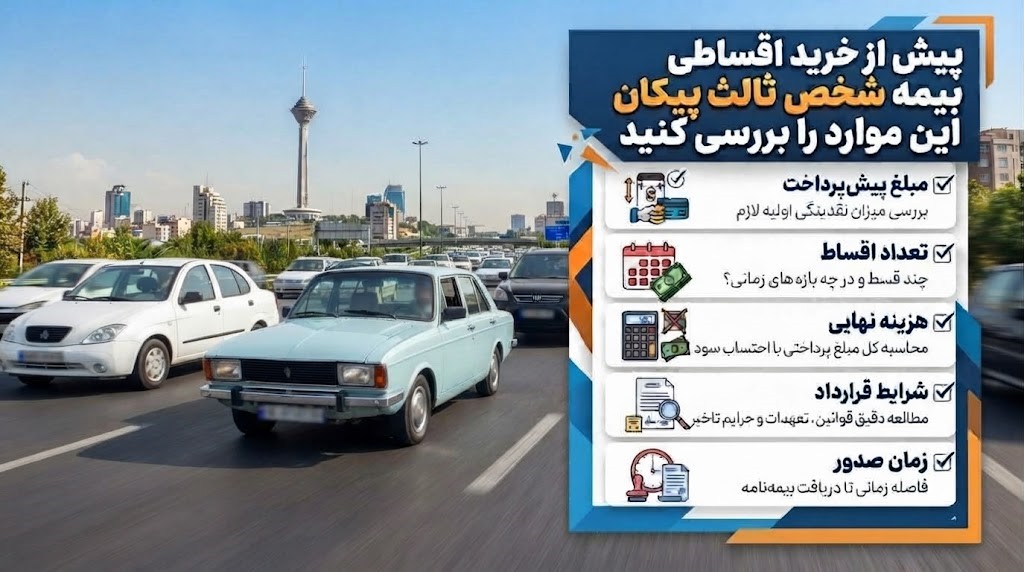
خرید اقساطی زمانی انتخاب مناسبی است که علاوه بر کاهش مبلغ پرداخت اولیه، شرایط بازپرداخت آن نیز با درآمد و هزینههای شما هماهنگ باشد. قبل از نهاییکردن خرید، چند نکته را در نظر بگیرید.
· مبلغ پیشپرداخت و تعداد اقساط: مشخص کنید در زمان خرید چقدر باید بپردازید و هر قسط چه مبلغی دارد. تاریخ سررسید اقساط نیز باید با توان پرداخت ماهانه شما هماهنگ باشد.
· هزینه نهایی و شرایط قرارداد: فقط به پایین بودن مبلغ پیشپرداخت توجه نکنید. مجموع تمام پرداختها را محاسبه کنید و شرایط مربوط به کارمزد احتمالی، تأخیر در پرداخت و سایر تعهدات را بخوانید. ممکن است طرحهای اقساطی از نظر تعداد اقساط و هزینه نهایی با یکدیگر متفاوت باشند.
· زمان صدور و شروع اعتبار بیمهنامه: پیش از پرداخت، زمان صدور بیمهنامه و تاریخ شروع پوشش آن را بررسی کنید. در خرید اقساطی نیز باید مطمئن شوید که مراحل صدور و شروع اعتبار مشخص است. برای جلوگیری از وقفه در پوشش بیمهای، تمدید بیمه شخص ثالث را به روزهای پایانی اعتبار بیمهنامه موکول نکنید.
اگر پرداخت کامل حق بیمه به بودجه خانوار فشار وارد نمیکند، خرید نقدی میتواند انتخاب سادهتری باشد؛ چون پس از پرداخت، تعهدی بابت اقساط باقی نمیماند. در مقابل، اگر پرداخت یکجای مبلغ بیمه باعث میشود هزینههای ضروری دیگر تحت تأثیر قرار بگیرند، خرید اقساطی با شرایط شفاف میتواند گزینه مناسبتری باشد. در هر دو حالت، بهتر است ابتدا قیمت بیمهنامه را براساس مشخصات خودرو و سابقه بیمهای خود بررسی کنید، سپس مبلغ نقدی را با مجموع پیشپرداخت و اقساط مقایسه کنید. روش مناسب، روشی است که در کنار تأمین پوشش بیمهای معتبر، هزینه نهایی قابلقبولی داشته باشد و با توان مالی شما سازگار باشد.