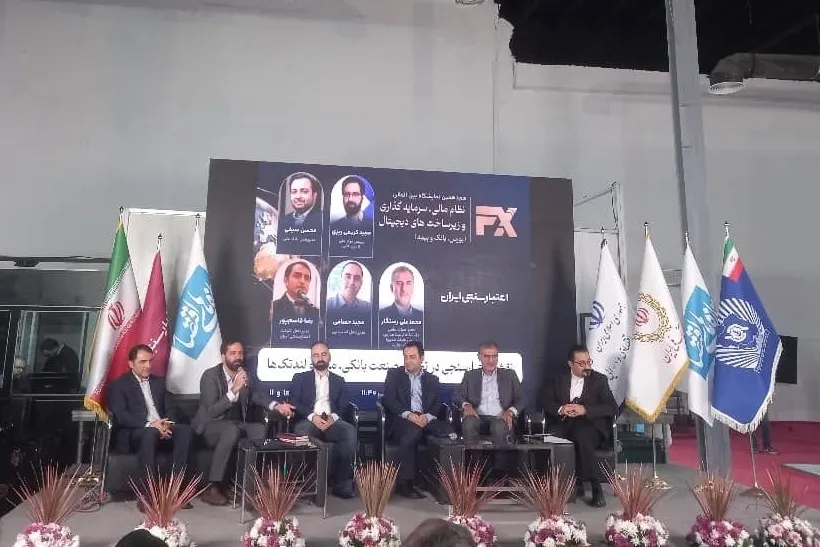
پنل «نقش اعتبارسنجی در توسعه صنعت بانکی و مالی و لندتک ها» در دومین روز هجدهمین نمایشگاه بین المللی نظام مالی، سرمایه گذاری و زیرساختهای دیجیتال (افکس) با حضور محسن سیفی، مدیرعامل بانک ملی ایران، محمدعلی رستگار، عضو هیات علمی دانشگاه تربیت مدرس و رئیس هیات مدیره بانک تجارت، مجید حسامی، مدیرعامل اسنپ پی، رضا قاسم پور، مدیرعامل شرکت اعتبارسنجی ایران و مجید کریمی ریزی، رئیس مرکز ملی تامین مالی برگزار شد.
سخنرانان این نشست با بررسی چالشهای اعتبارسنجی در نظام بانکی و مالی کشور، بر ضرورت تغییر رویکرد در تسهیلات دهی، ارتقای کیفیت دادههای اعتباری و توسعه ابزارهای نوین ارزیابی مشتریان تاکید کردند.
محسن سیفی، مدیرعامل بانک ملی ایران، با تاکید بر ضرورت تغییر رویکرد نظام بانکی در پرداخت تسهیلات گفت: در نگاه سنتی، وثیقه مبنای اصلی تصمیم گیری برای پرداخت تسهیلات است، اما در بانکداری مدرن، وثیقه صرفا ابزاری برای کنترل و مدیریت ریسک محسوب میشود و نباید جایگزین ارزیابی اعتبار مشتری شود.
وی با اشاره به تفاوت رویکرد وثیقه محور و اعتبارمحور افزود: ممکن است فردی از داراییهای ارزشمند برخوردار باشد، اما موجودی حساب ناچیز و سابقه بازپرداخت نامناسبی داشته باشد؛ در مقابل، فرد دیگری بدون برخورداری از ملک و دارایی قابل توجه، درآمد ثابت و سابقه بازپرداخت منظم داشته باشد. در نظام اعتبارمحور، سابقه مالی و توان بازپرداخت متقاضی اهمیت بیشتری از میزان داراییهای او دارد.
سیفی با بیان اینکه بانکها باید متناسب با میزان ریسک مشتری درباره پرداخت تسهیلات و طراحی محصولات اعتباری تصمیم بگیرند، خاطرنشان کرد: حرکت از وثیقه محوری به اعتبارمحوری نیازمند اصلاح نظام اعتباری، مدیریت پرتفوی تسهیلات و بازنگری در ساختارها، دستورالعملها و آیین نامههای بانکی است.
وی همچنین نقش نهاد ناظر را در این تحول مهم دانست و گفت: اگر در ارزیابی عملکرد بانک ها، برخورداری از دارایی و وثایق بیشتر به عنوان مزیت در نظر گرفته شود، انگیزه حرکت به سمت اعتبارمحوری کاهش مییابد. از این رو، اصلاح نگاه رگولاتور و ارتقای دقت و قابلیت اعتماد ابزارهای اعتبارسنجی ضروری است.
در ادامه، محمدعلی رستگار، عضو هیات علمی دانشگاه تربیت مدرس و رئیس هیات مدیره بانک تجارت، با تاکید بر اینکه گزارشهای اعتباری نباید صرفا برای تایید یا رد درخواست تسهیلات استفاده شوند، گفت: مدلهای اعتبارسنجی میتوانند در قیمت گذاری ریسک، تعیین سقف اعتبار، مشخص کردن دوره بازپرداخت و مدیریت پرتفوی تسهیلات نیز نقش داشته باشند.
وی با اشاره به تفاوت ویژگیهای مشتریان بانکی اظهار کرد: مشتریان خرد، اشخاص حقیقی، شرکتهای بزرگ، بنگاههای کوچک و متوسط، استارت آپها و فعالان صنفی شرایط یکسانی ندارند؛ بنابراین نمیتوان یک نسخه واحد برای اعتبارسنجی همه آنها در نظر گرفت.
رستگار در تشریح مبانی مدیریت ریسک اعتباری به مفهوم زیان مورد انتظار اعتباری (Expected Credit Loss) اشاره کرد و گفت: این شاخص از سه مولفه احتمال نکول مشتری، میزان اعتبار در معرض خطر و نرخ بازیافت مطالبات تشکیل شده است. بر این اساس، صرف پایین بودن احتمال نکول برای تصمیم گیری کافی نیست و حجم تعهدات و میزان اعتبار پرداخت شده نیز باید در محاسبات لحاظ شود.
وی قانون چک صیادی را از ابزارهای موثر در تقویت اعتبارسنجی دانست و افزود: این قانون امکان ارزیابی بهتر رفتار اعتباری افراد و استفاده از سابقه چک در تصمیم گیریهای مالی را فراهم کرده است.
مجید حسامی، مدیرعامل اسنپ پی، نیز با تاکید بر ضرورت توسعه منابع اطلاعاتی در نظام اعتبارسنجی اظهار کرد: اعتبارسنجی نباید صرفا به سابقه دریافت تسهیلات بانکی محدود باشد، بلکه رفتار مالی و اعتباری افراد در بسترهای مختلف نیز باید مورد بررسی قرار گیرد. دادههای رفتاری کاربران میتواند تصویر دقیق تری از توان بازپرداخت و میزان ریسک اعتباری آنها ارائه دهد.
وی با اشاره به تجربه فعالیت این مجموعه در حوزه اعتباردهی دیجیتال گفت: در سالهای ابتدایی فعالیت، اطلاعات شرکت اعتبارسنجی ایران عمدتا به افرادی اختصاص داشت که سابقه دریافت تسهیلات بانکی داشتند. زمانی که اطلاعات گروهی چند هزار نفری از کاربران را با گزارشهای این شرکت تطبیق دادیم، مشخص شد حدود ۹۵ درصد آنها رتبه اعتباری ثبت شده نداشتند.
به گفته حسامی، این موضوع نشان میداد بخش بزرگی از جامعه، با وجود برخورداری از رفتار مالی قابل ارزیابی، در نظام رسمی اعتبارسنجی دیده نمیشدند؛ با این حال، طی شش سال گذشته پوشش اطلاعات اعتباری گسترش یافته و اکنون تقریبا برای تمام افراد بزرگسال اطلاعاتی در نظام اعتبارسنجی ثبت میشود.
مدیرعامل اسنپ پی همچنین شرکتهای لندتک را واسطهای برای تسهیل دسترسی کاربران به اعتبار خرید بانکی دانست و بر ضرورت استفاده از روشهای سادهتر و مبتنی بر رتبه اعتباری در ارائه اعتبارهای کوتاه مدت تاکید کرد.
رضا قاسم پور، مدیرعامل شرکت اعتبارسنجی ایران، با بیان اینکه ماموریت شرکتهای اعتبارسنجی فراتر از رتبه بندی افراد است، اظهار کرد: یکی از مهمترین کارکردهای این شرکتها ایجاد شفافیت و کمک به اصلاح رفتارهای اعتباری در جامعه است. برای تحقق این هدف، اطلاعات حوزههای مختلف اقتصادی و مالی باید در اختیار نظام اعتبارسنجی قرار گیرد.
وی با اشاره به قانون تامین مالی تولید و زیرساختها افزود: در چارچوب این قانون، ایجاد پایگاه داده ملی اعتبارسنجی کشور در دستور کار قرار گرفته و ۱۶ سازمان، نهاد و مجموعه بزرگ حاکمیتی به عنوان تامین کنندگان اطلاعات این پایگاه تعریف شدهاند.
قاسم پور تاکید کرد: هرچه اطلاعات کامل تری از عملکرد و تعهدات اشخاص در اختیار شرکتهای اعتبارسنجی قرار گیرد، امکان ارزیابی دقیقتر و افزایش شفافیت در مناسبات اقتصادی فراهم میشود.
در بخش پایانی پنل، مجید کریمی ریزی، رئیس مرکز ملی تامین مالی، با اشاره به اقدامات انجام شده برای توسعه نظام اعتبارسنجی کشور گفت: آیین نامهها و دستورالعملهای مرتبط با تاسیس و نظارت بر شرکتهای اعتبارسنجی تدوین شده و هفته گذشته در شورا با تاسیس نخستین شرکت اعتبارسنجی نوع دو غیربانکی موافقت شد.
وی با بیان اینکه محدودیتی برای ورود شرکتهای جدید به این حوزه وجود ندارد، افزود: هر مجموعهای که مطابق ضوابط امکان دسترسی به دادهها را داشته باشد و الزامات مالی و تاسیس را رعایت کند، میتواند برای دریافت مجوز اقدام کند. آمادگی داریم به شرکتهای اعتبارسنجی واجد شرایط مجوز بدهیم و زمینه ورود آنها به این اکوسیستم را فراهم کنیم.
رئیس مرکز ملی تامین مالی هدف از توسعه این نظام را اصلاح رفتارهای اقتصادی و کاهش هزینه مبادلات دانست و خاطرنشان کرد: در کنار موضوعاتی مانند نرخ بهره، برخی الزامات ساختاری و سازمانی نقش زیرساختی در تامین مالی دارند و نبود آنها میتواند کل فرآیند تامین مالی را مختل کند.