فعالیتهای تجاری از گذشته با احتمال خسارت همراه بودهاند. کشتی ممکن بود در دریا آسیب ببیند، محموله در مسیر از بین برود یا فعالیت یک بازرگان بهدلیل جنگ و ناامنی متوقف شود. در چنین شرایطی، یک حادثه میتوانست سرمایهای را که طی ماهها یا سالها جمع شده بود، از بین ببرد.
در جوامع بازرگانی، روشهای مختلفی برای تقسیم یا انتقال این ریسک شکل گرفت. برخی قراردادهای تجاری، بازپرداخت سرمایه را به موفقیت سفر دریایی وابسته میکردند و در مواردی، گروهی از سرمایهگذاران در تأمین مالی یک فعالیت مشارکت داشتند. این روشها را نباید با بیمه امروزی یکسان دانست، اما در شکلگیری اندیشه مدیریت قراردادی خطر نقش داشتند.
با توسعه تجارت دریایی در مدیترانه و اروپا، قراردادهای بیمه دریایی بهتدریج شکل مشخصتری پیدا کردند. در این الگو، مالک کشتی یا محموله در برابر پرداخت مبلغی معین، بخشی از پیامد مالی خطرهای تعریفشده را به بیمهگر منتقل میکرد. تعیین موضوع بیمه، شرایط قرارداد و میزان تعهد، از عناصر اصلی این رابطه بود.
در قرن هفدهم، رشد تجارت دریایی بریتانیا زمینه مناسبی برای توسعه فعالیتهای بیمهای فراهم کرد. قهوهخانه ادوارد لوید در لندن به محلی برای گردهمایی بازرگانان، مالکان کشتی و افرادی تبدیل شد که اطلاعات مربوط به سفرهای دریایی و خطرهای تجارت را دنبال میکردند.
این محیط به مرور به بستری برای فعالیت بیمهگران تبدیل شد. افراد و گروههای سرمایهگذار میتوانستند با پذیرش بخشی از ریسک یک سفر یا محموله، در ازای آن حقبیمه دریافت کنند. اطلاعات مربوط به مسیرها، کشتیها و وضعیت تجارت نیز به ارزیابی بهتر خطر کمک میکرد.
بازار لویدز در طول زمان ساختار سازمانیافتهتری پیدا کرد و به یکی از نامهای شناختهشده در بازار بیمه تخصصی جهان تبدیل شد. اهمیت این تجربه فقط در شکلگیری یک نهاد تجاری نبود؛ دسترسی به اطلاعات، تخصص در ارزیابی ریسک و تقسیم تعهد میان چند مشارکتکننده، به عناصر اساسی بازار بیمه تبدیل شدند.
با گسترش صنعتیشدن، دامنه خطرهای اقتصادی نیز تغییر کرد. کارخانهها با ریسک آتشسوزی و خرابی تجهیزات مواجه بودند، حملونقل کالا پیچیدهتر شد و رشد شهرها نیاز به پوششهای تازهای را به وجود آورد. بیمه بهتدریج از تجارت دریایی فراتر رفت و حوزههایی مانند اموال، مسئولیت، حوادث و زندگی را دربر گرفت.
در مراحل نخست، بیمهگران برای ارزیابی خطر بیشتر به تجربه تجاری و اطلاعات محدود موجود تکیه میکردند. با توسعه آمار و محاسبات احتمالات، امکان بررسی منظمتر فراوانی حوادث و برآورد خسارتها فراهم شد. این پیشرفتها به شکلگیری روشهای علمیتر در محاسبه حقبیمه و تعیین تعهدات کمک کرد.
صنعت بیمه بهتدریج به تخصصهایی مانند ارزیابی ریسک، محاسبات بیمهای، کارشناسی خسارت و مدیریت سرمایه نیاز پیدا کرد. شرکتها باید حقبیمههای دریافتی را به شکلی مدیریت میکردند که توان پرداخت خسارتهای آینده را داشته باشند. از همینجا، توانگری مالی و نظارت بر عملکرد بیمهگران به موضوعاتی اساسی تبدیل شدند.
توسعه بیمههای اجتماعی و گسترش پوششهای درمانی و بازنشستگی نیز دامنه نقش بیمه را تغییر داد. در این حوزهها، رابطه میان دولت، کارفرما، کارکنان و مؤسسات بیمهای اهمیت پیدا کرد و مقررات عمومی نقش بیشتری در تعیین حقوق و تعهدات داشتند.
بنابراین، صنعت بیمه صرفاً مجموعهای از قراردادهای فروش پوشش نیست. عملکرد آن به کیفیت ارزیابی خطر، توان مالی بیمهگر، اعتماد بیمهگذاران و وجود سازوکارهای نظارتی وابسته است.
ورود بیمه به شکل تجاری و سازمانیافته در ایران، با فعالیت شرکتهای خارجی در اواخر دوره قاجار و سالهای بعد پیوند دارد. در آغاز، بخش قابلتوجهی از فعالیت این شرکتها به بیمه حملونقل و محمولههای تجاری مربوط بود. این خدمات با گسترش تجارت خارجی و نیاز بازرگانان به پوشش خطرهای مسیر ارتباط داشت.
با وجود فعالیت شرکتهای خارجی، بازار بیمه در ایران هنوز محدود بود و دسترسی عمومی به این خدمات گستردگی امروز را نداشت. تأسیس یک شرکت بیمه داخلی میتوانست به توسعه بازار و ایجاد ظرفیت بومی برای مدیریت این فعالیت کمک کند.
در سال ۱۳۱۴ خورشیدی، شرکت سهامی بیمه ایران تأسیس شد و بهعنوان نخستین شرکت بیمه ایرانی، نقطه عطفی در شکلگیری صنعت بیمه ملی به شمار آمد. این شرکت فعالیت خود را در رشتههای مختلف بیمهای آغاز کرد و شبکه نمایندگی آن در شهرهای مختلف توسعه یافت. حضور یک مؤسسه داخلی همچنین امکان تربیت نیروی متخصص و شکلگیری تجربه سازمانی در بازار ایران را افزایش داد.
در سالهای بعد، با توسعه قوانین و مقررات و ورود شرکتهای بیشتر، ساختار بازار بیمه تغییر کرد. رشتههای بیمهای گسترش یافتند و فعالیت بیمهگران به حوزههایی فراتر از حملونقل و آتشسوزی رسید.
صنعت بیمه ایران در ادامه مسیر خود، با تغییرات اقتصادی و مقرراتی متعددی روبهرو شد. گسترش فعالیت شرکتهای بیمه، توسعه بیمههای زندگی و غیرزندگی و افزایش نیاز کسبوکارها به پوشش ریسک، ساختار بازار را پیچیدهتر کرد. در کنار بیمههای سنتی، پوششهایی برای مسئولیتهای حرفهای، حملونقل، مهندسی و فعالیتهای تخصصی نیز اهمیت بیشتری یافتند.
فناوریهای دیجیتال نیز روش ارائه خدمات بیمهای را تغییر دادهاند. صدور آنلاین بیمهنامه، دریافت اطلاعات از سامانههای دیجیتال و استفاده از ابزارهای تحلیل داده میتواند برخی فرایندها را سادهتر کند. با این حال، دیجیتالیشدن بهتنهایی مشکلات ارزیابی ریسک یا پرداخت خسارت را حل نمیکند. کیفیت داده، امنیت اطلاعات و پاسخگویی شرکت همچنان تعیینکنندهاند.
صنعت بیمه بخشی از نظام مالی است و فعالیت آن با سرمایهگذاری، مدیریت ریسک و زیرساختهای اطلاعاتی ارتباط دارد. منابعی که شرکتهای بیمه دریافت میکنند باید با تعهدات آینده آنها سازگار مدیریت شود؛ از این رو، توانگری مالی، کیفیت سرمایهگذاری و شفافیت اطلاعات برای پایداری این صنعت اهمیت دارند.
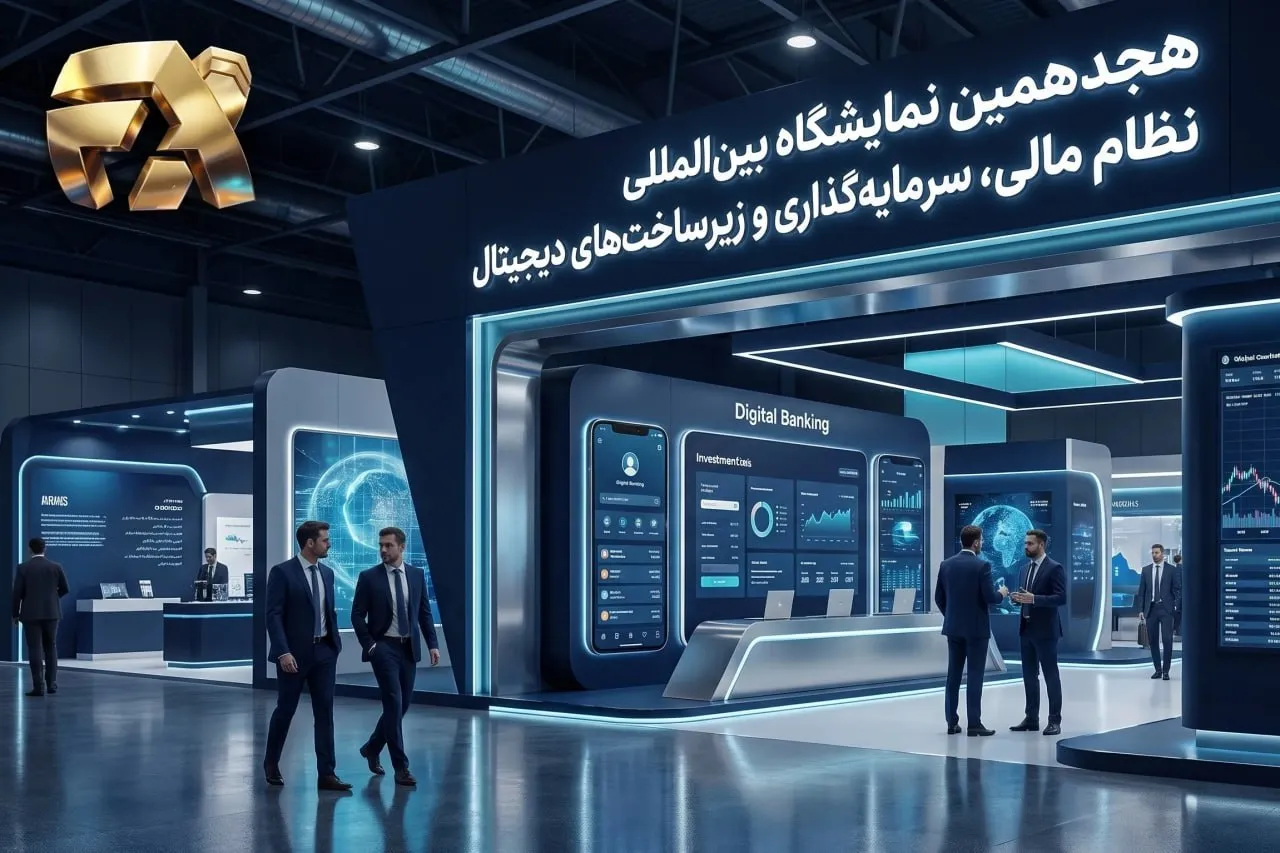
هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (افکس ۲۰۲۶) از ۲۶ تا ۲۹ آبان ۱۴۰۵ توسط وزارت امور اقتصادی و دارایی و با همکاری شرکت بانیان امید برگزار میشود. این رویداد بستری برای آشنایی با بخشهای مختلف اکوسیستم مالی و فناوریهای مرتبط با آن فراهم میکند.
بررسی تاریخچه بیمه نشان میدهد که این صنعت در پاسخ به گسترش تجارت و افزایش پیچیدگی ریسکها شکل گرفت و همزمان با تغییرات اقتصادی، ابزارهای تازهای برای مدیریت تعهدات توسعه داد. آینده آن نیز به توانایی ایجاد تعادل میان نوآوری، سلامت مالی و اعتماد بیمهگذاران وابسته خواهد بود.