نقدشوندگی را نمیتوان مثل ارزش بازار یا تعداد سهام یک شرکت، یک عدد ثابت در نظر گرفت. این ویژگی به شرایط بازار وابسته است و ممکن است در فاصله کوتاهی تغییر کند.
در یک روز آرام، حضور خریداران و فروشندگان باعث میشود معاملات با فاصله کمی از قیمت جاری انجام شوند. اما وقتی عدم اطمینان بالا میرود، رفتار همین فعالان میتواند تغییر کند. بعضی خریداران ترجیح میدهند منتظر بمانند و بعضی فروشندگان حاضر میشوند با قیمت پایینتری معامله کنند.
بنابراین نقدشوندگی یک بازار را باید در بستر شرایطی که معامله در آن انجام میشود بررسی کرد. بازاری که در زمان آرامش نقدشونده است، لزوماً در زمان فشار هم همان وضعیت را حفظ نمیکند.
یکی از اشتباهات رایج در ارزیابی بازارهای مالی، یکی دانستن «حجم معاملات» با «عمق بازار» است.
ممکن است در طول یک روز حجم قابل توجهی معامله انجام شود، اما بخش بزرگی از این معاملات در اندازههای کوچک صورت گرفته باشد. اگر در سمت مقابل سفارشهای کافی برای جذب معاملات بزرگ وجود نداشته باشد، ورود یک موج فروش میتواند قیمت را به سرعت جابهجا کند.
به همین دلیل، برای تحلیل نقدشوندگی باید پرسید بازار در برابر یک سفارش بزرگ چه واکنشی نشان میدهد. اگر برای فروش مقدار قابل توجهی از یک دارایی، قیمت مجبور شود چند پله پایین بیاید، حجم بالای معاملات روزانه تصویر کاملی از نقدشوندگی ارائه نمیکند.
در شرایط عادی، ضعفهای پنهان بازار ممکن است دیده نشوند. وقتی جریان خرید و فروش متعادل است، حتی ساختارهای نسبتاً شکننده هم میتوانند عملکرد قابل قبولی داشته باشند.
مسئله زمانی تغییر میکند که یک شوک اقتصادی، سیاسی یا مالی باعث شود رفتار تعداد زیادی از فعالان بازار به یک سمت متمایل شود.
در چنین وضعیتی بازار به ظرفیت جذب سفارشها نیاز دارد. اگر خریداران جدید به اندازه کافی وارد نشوند، فروشندگان برای خروج از موقعیت خود مجبور میشوند قیمت پایینتری قبول کنند. هرچه این فاصله بیشتر شود، احتمال تشدید نوسان هم افزایش پیدا میکند.
مطالعات بانک تسویه بینالمللی نشان دادهاند که نقدشوندگی بازار در دورههای استرس میتواند بسیار شکنندهتر از چیزی باشد که شاخصهای مربوط به دورههای عادی نشان میدهند. بررسی BIS بر دادههای بلندمدت بازارهای سهام، ارز و اوراق دولتی در چند اقتصاد بزرگ تکیه دارد و نشان میدهد کاهش متوسط هزینه معامله الزاماً به معنای از بین رفتن ریسک افت شدید نقدشوندگی نیست.
وقتی بازار وارد شرایط پرتنش میشود، مسئله پیچیدهتر از این است که «خریدار وجود ندارد».
بخشی از نقدشوندگی بازار توسط واسطههایی تأمین میشود که حاضرند در مقابل سفارشهای خرید و فروش قرار بگیرند. این واسطهها هم خودشان با محدودیت سرمایه و مدیریت ریسک روبهرو هستند.
وقتی نوسان افزایش پیدا میکند، نگهداری یک موقعیت معاملاتی پرریسکتر میشود. در نتیجه ممکن است همین واسطهها حجم فعالیت خود را کاهش دهند.
این اتفاق میتواند یک اثر زنجیرهای داشته باشد. کاهش ظرفیت واسطهها، عمق بازار را کمتر میکند؛ عمق کمتر، اثر سفارشهای بزرگ بر قیمت را بیشتر میکند و نوسان بالاتر دوباره ریسک فعالیت واسطهها را افزایش میدهد.
در چنین شرایطی، نقدشوندگی میتواند نه بهصورت تدریجی، بلکه در مدت کوتاهی افت کند.
ارزش یک دارایی و قابلیت تبدیل آن به پول نقد دو مفهوم متفاوت هستند.
ممکن است دارایی از نظر بنیادی ارزش مشخصی داشته باشد، اما در لحظهای که صاحب آن به پول نیاز دارد، خریدار کافی در بازار وجود نداشته باشد. در این حالت فروش امکانپذیر است، اما احتمالاً با قیمتی پایینتر از انتظار اولیه انجام میشود.
این تفاوت در دورههای بحران اهمیت بیشتری پیدا میکند. سرمایهگذاری که در شرایط عادی برای خروج از یک موقعیت به چند دقیقه زمان نیاز دارد، ممکن است هنگام فشار بازار با هزینه بسیار بیشتری مواجه شود.
به همین دلیل، ریسک نقدشوندگی فقط مسئله «آیا میتوانم بفروشم؟» نیست. سؤال اصلی این است که «با چه قیمتی میتوانم بفروشم؟»
بازارهای مالی امروز نسبت به گذشته بسیار سریعتر هستند. الگوریتمها میتوانند در زمانی بسیار کوتاه سفارش ثبت یا حذف کنند و اطلاعات نیز با سرعت زیادی در اختیار معاملهگران قرار میگیرد.
این تغییرات در حالت عادی میتوانند به کاهش هزینه معاملات کمک کنند. با این حال، سرعت بیشتر بهتنهایی تضمینکننده ثبات بیشتر نیست.
مطالعه BIS درباره رفتار نقدشوندگی در بازارهای مختلف نشان میدهد که برخی ویژگیهای جدید ساختار بازار ممکن است در شرایط معمول، نقدشوندگی را بهبود دهند اما هنگام بروز شوک، رفتار متفاوتی ایجاد کنند.
این موضوع یک نکته مهم برای سیاستگذار و فعال بازار دارد: فناوری باید همراه با سنجش ریسک آن بررسی شود، نه بهعنوان جایگزینی برای مدیریت ریسک.
اگر قرار باشد ریسک نقدشوندگی فقط زمانی بررسی شود که بازار دچار مشکل شده، بخش مهمی از فرصت مدیریت ریسک از دست رفته است.
افزایش فاصله قیمت خرید و فروش میتواند یکی از نشانههای کاهش نقدشوندگی باشد. افت عمق سفارشها نیز اهمیت دارد. تغییر شدید قیمت در برابر معاملات نسبتاً بزرگ، علامت دیگری است که میتواند نشان دهد بازار ظرفیت جذب سفارشهای جدید را از دست داده است.
نکته مهم این است که هیچکدام از این شاخصها بهتنهایی تصویر کاملی ارائه نمیکنند. تحلیلگر باید رفتار چند شاخص را در کنار هم ببیند و تغییرات آنها را در دورههای مختلف مقایسه کند.
بحث نقدشوندگی به یک بازار خاص محدود نمیشود. هرجا دارایی، سرمایه و تعهد مالی وجود داشته باشد، امکان بروز ریسک نقدشوندگی هم مطرح است.
بانکها باید بتوانند تعهدات کوتاهمدت خود را پوشش دهند. صندوقهای سرمایهگذاری باید برای درخواست خروج سرمایهگذاران آماده باشند. شرکتها به دسترسی منظم به منابع مالی نیاز دارند و بازارهای سرمایه نیز باید امکان خریدوفروش داراییها را حفظ کنند.
به همین دلیل، وقتی از تابآوری نظام مالی صحبت میشود، یکی از پرسشهای اساسی این است که آیا زیرساختها و نهادهای مالی در شرایط فشار هم میتوانند جریان معاملات و تأمین مالی را حفظ کنند یا خیر.
نقدشوندگی را نمیتوان جدا از ساختار کلی نظام مالی بررسی کرد. کیفیت زیرساختهای معاملاتی، فناوریهای مالی، شیوه مدیریت ریسک و توان نهادهای مالی همگی روی این موضوع اثر میگذارند.
به همین دلیل، بحث درباره آینده بازارهای مالی فقط به خریدوفروش داراییها محدود نیست. مسئله مهمتر این است که این بازارها در برابر تغییرات ناگهانی چه میزان ظرفیت دارند و زیرساختهای مالی تا چه اندازه برای چنین شرایطی آمادهاند.
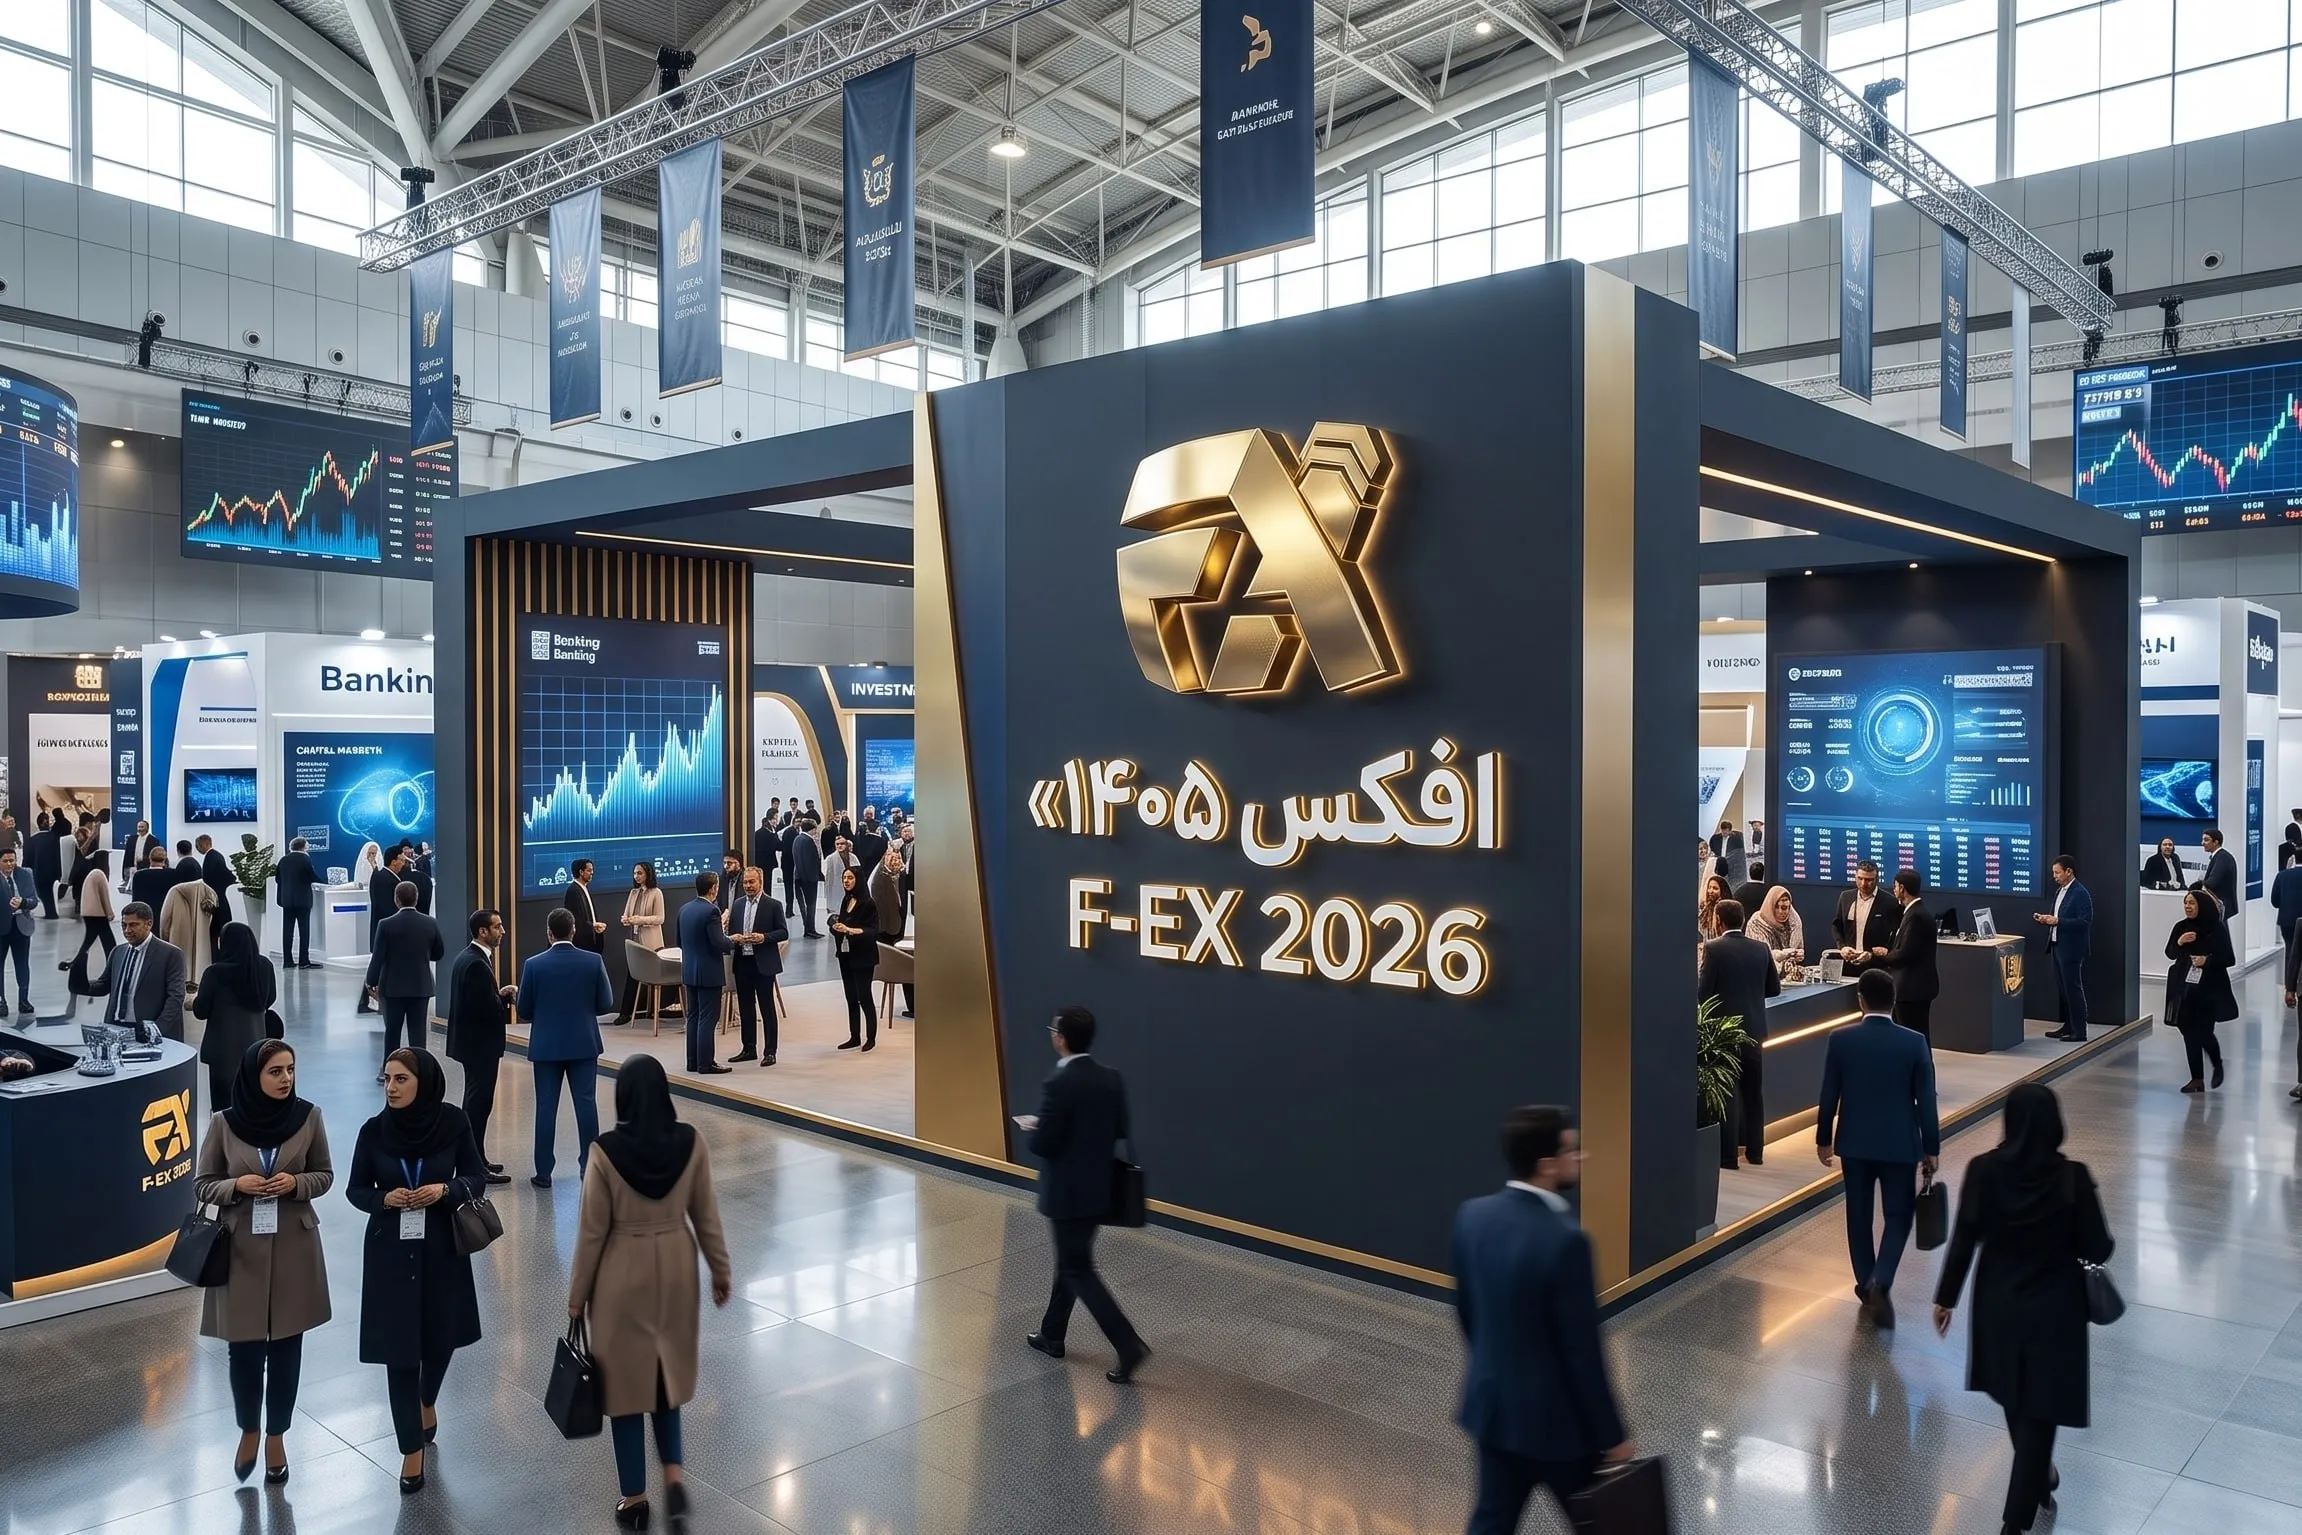
هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال ایران، افکس ۲۰۲۶، از ۲۶ تا ۲۹ آبانماه ۱۴۰۵ در محل دائمی نمایشگاههای بینالمللی تهران برگزار میشود. این نمایشگاه با مجریگری شرکت بانیان امید برگزار خواهد شد و حوزههایی مانند نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال را پوشش میدهد.
بحث نقدشوندگی در همین نقطه به یک مسئله عملی تبدیل میشود: بازار آینده فقط بازاری نیست که معاملات در آن سریعتر انجام شوند؛ بازاری است که باید بتواند در زمان افزایش فشار نیز امکان معامله و تأمین مالی را حفظ کند. سنجش این ظرفیت، بخش مهمی از شناخت ریسک در نظام مالی امروز است.