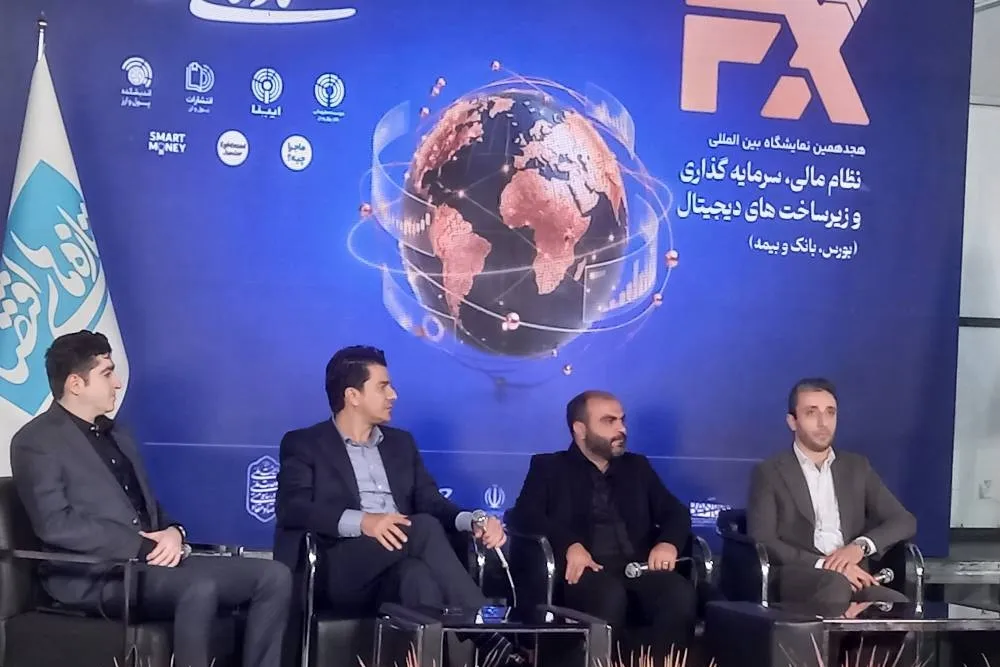
مصطفی موسوی، کارشناس مرکز ملی تأمین مالی وزارت اقتصاد و مدیر پروژه سامانه ملی توثیق، با اشاره به تکلیف قانونی ایجاد سامانه جامع وثایق گفت: هدف از راهاندازی این سامانه، رفع محدودیت استفاده از داراییهای مردم برای دریافت تسهیلات است؛ موضوعی که در قانون تأمین مالی تولید و زیرساختها مصوب ۱۴۰۲ نیز موردتوجه قرار گرفته است.
بهگفته وی، آییننامه اجرایی مربوط به توثیق داراییها حدود ۳۵ قلم دارایی را برای اتصال به سامانه پیشبینی کرده و امکان اضافهشدن داراییهای جدید نیز وجود دارد. در حال حاضر سهام، اوراق بهادار، صندوقهای سرمایهگذاری، صندوقهای طلا و کالایی، داراییهای موجود در بورس کالا، چک الکترونیکی و بیمه عمر از جمله داراییهای عملیاتیشده در این سامانه هستند.
موسوی همچنین از اتصال بانکهای صادرات، رفاه و تجارت به محیط عملیاتی سامانه و درخواست سایر بانکها و نهادهای مالی برای پیوستن به آن خبر داد.
وی تاکید کرد: اتصال فنی بانکها به سامانه کافی نیست و باید موانع حقوقی و اجرایی مربوط به ارزشگذاری، اجرای وثیقه و نقدشوندگی داراییها نیز برطرف شود. به گفته او، همکاری با قوه قضاییه برای تسهیل اجرای وثایق الکترونیکی و بررسی امکان استفاده از داراییهایی مانند سیمکارت نیز در دستور کار قرار دارد.
مدیر پروژه سامانه ملی توثیق، توسعه اعتبارسنجی را مکمل این فرآیند دانست و از صدور مجوز فعالیت یک شرکت غیربانکی در این حوزه خبر داد. وی معتقد است گسترش شرکتهای اعتبارسنجی میتواند به توسعه خدمات تامین مالی کمک کند.
احمد وطنی، مدیرعامل ونسی، با اشاره به آغاز فعالیت این مجموعه از سال ۱۴۰۱ گفت: رویکرد ونسی، اعطای اعتبار براساس ترکیبی از سوابق بانکی و تمکن مالی افراد است؛ مدلی که امکان استفاده از داراییهای دیجیتال کاربران را بهعنوان وثیقه فراهم میکند.
به گفته وی، ونسی با اتصال به پلتفرمهای دارایی دیجیتال، از جمله صرافیهای رمزارزی و سامانههای خریدوفروش دارایی، امکان شناسایی و مسدودسازی دارایی کاربران برای ارائه وثیقه به بانکها را فراهم کرده است.
وطنی تاکید کرد: افرادی که سابقه اعتباری مشخصی ندارند، اما دارایی ارزشمند و نقدشونده در اختیار دارند، نباید از دسترسی به اعتبار محروم بمانند. در این مدل، داراییهای جدید با معیارهای مورد پذیرش بانکها ارزیابی و در کنار وثایق سنتی قرار میگیرند.
وی با اشاره به تجربه همکاری با بانکها، توسعه اتصال این سازوکار به سامانه جامع وثایق (جام) را زمینهای برای افزایش تنوع داراییهای قابل پذیرش دانست و سه دستاورد اصلی آن را تسهیل دسترسی مردم به اعتبار، ایجاد ظرفیتهای جدید تأمین مالی و توسعه اقتصاد دیجیتال عنوان کرد.
مدیرعامل ونسی همچنین بر ضرورت همکاری دوسویه وزارت اقتصاد و پلتفرمهای خصوصی تاکید کرد و گفت: تکمیل زنجیره توثیق به استفاده از زیرساختها و ظرفیتهای هر دو بخش نیاز دارد.
یوحنا پرویزینژاد، مدیرعامل کاریزما، از فراهمشدن امکان توثیق ۴۶ صندوق سرمایهگذاری با مجموع دارایی نزدیک به یکهزار و ۱۰۰ همت در این مجموعه خبر داد.
وی گفت: فعالیت بخش اعتباری کاریزما با هدف فراهمکردن امکان استفاده از داراییهای سرمایهگذاریشده برای دریافت اعتبار آغاز شد. این خدمات اکنون برای اشخاص حقیقی و حقوقی قابل استفاده است و به صندوقهای متعلق به کاریزما محدود نمیشود.
به گفته پرویزینژاد، یکی از قابلیتهای توسعهیافته در این مجموعه، امکان تشکیل سبدی از داراییهای مختلف مانند طلا، سهام و سایر سرمایهگذاریها برای توثیق است. در این روش، افراد میتوانند بدون فروش داراییهای خود از مجموع سرمایهشان برای دریافت اعتبار استفاده کنند و در صورت تغییر ارزش داراییها، ترکیب سبد وثیقه را نیز تغییر دهند.
وی با اشاره به بررسی امکان توثیق داراییهای غیربورسی، از جمله سیمکارت، تأکید کرد پذیرش هر دارایی به احراز مالکیت، بررسی حقوقی و تعیین سازوکار مشخص برای فروش و نقدشوندگی آن نیاز دارد.
مدیرعامل کاریزما همچنین تبادل اطلاعات میان بانکها، پلتفرمها و نهادهای مالی را برای توسعه اعتبارسنجی ضروری دانست و آمادگی این مجموعه را برای همکاری و اشتراکگذاری دادهها اعلام کرد.
صادق سپندآرند، مدیرکل بانکداری خرد بانک ملی، با تأکید بر ضرورت توسعه همزمان توثیق دارایی و اعتبارسنجی هشدار داد که پذیرش وثیقه بهتنهایی تضمینکننده توان بازپرداخت مشتری نیست.
وی گفت: توثیق دارایی میتواند ریسک نکول بانک را کاهش دهد، اما لزوماً به معنای تمکن مالی مشتری نیست؛ بنابراین نباید افراد، بهویژه مشتریان خرد، داراییهای ارزشمند خود را وثیقه بگذارند و در نهایت به دلیل ناتوانی در بازپرداخت تسهیلات آنها را از دست بدهند.
سپندآرند با اشاره به ابهامات قانونی در پذیرش داراییهایی مانند رمزارز و نحوه وصول مطالبات از محل وثایق، از آغاز همکاری بانک ملی با مجموعههایی مانند کاریزما، مفید، شرکتهای بیمه و پلتفرمهای سرمایهگذاری خبر داد.
وی همچنین استفاده از دادههای پلتفرمهای آنلاین، صندوقهای سرمایهگذاری، کارگزاریها و شرکتهایی مانند دیجیکالا و اسنپ را فرصتی برای ارزیابی دقیقتر وضعیت مالی مشتریان دانست.
به گفته مدیرکل بانکداری خرد بانک ملی، هیچ نهادی بهتنهایی تمام دانش و زیرساخت موردنیاز این حوزه را در اختیار ندارد و همکاری بانکها، وزارت اقتصاد و شرکتهای خصوصی میتواند به تکمیل نظام اعتبارسنجی و رفع کاستیهای موجود کمک کند.